Чтобы заработать себе пенсию, люди готовы, невзирая на усталость, трудиться годы напролёт. Ведь чем выше зарплата, тем больше будет государственное обеспечение в преклонном возрасте. Мало кто может представить, что можно в старости обойтись без пенсии. Ниже перечислены 5 способов, которые помогут самостоятельно накопить достаточно средств на безбедную старость.
Пенсия не нужна
Государственная пенсия — это своего рода жалование, которое человек начинает получать после определённого возраста. Для этого работающее население отчисляет часть своих доходов в специальный фонд. Это финансовое обеспечение является пожизненным, а его размер частично зависит от количества и размеров индивидуальных взносов.
Главное достоинство государственного пенсионного фонда (ГПФ) — это его надёжность, а к недостаткам можно отнести довольно низкую доходность. Несмотря на появление множества альтернативных накопительных структур, ГПФ остаётся самым популярным.
Однако существует мнение, что государственная пенсия — это вещь убыточная, и без неё обеспечение в старости могло бы быть в несколько раз больше.
Аргументы против пенсии:
- Общая сумма взносов превышает пенсионные выплаты. Конечно, такое нередко случается, но также бывают и обратные ситуации. Нельзя однозначно утверждать, что пенсионный фонд нагло грабит людей, и без него все старики жили бы в богатстве.
- Из-за пенсионного сбора люди постоянно платят лишние деньги за товары. Любой налог влияет на конечную стоимость продукта. Отсюда можно сделать выводы, что все налоги нужно отменить, но тогда развалится вся государственная система, объединяющая людей. Вряд ли эти изменения кому-либо понравятся.
- В Китае и некоторых других странах нет привычной нам пенсионной системы. Они нашли более подходящую для себя схему, у которой тоже есть свои плюсы и минусы. В конце концов, Китай существенно отличается от Российской Федерации.
- США и Европейский союз постепенно отдаляются от государственной пенсионной системы. Это замечательно, ведь ГПФ имеет недостатки, в то время как альтернативные накопительные системы их преодолели. В нашей стране тоже существуют такие организации, но они ещё недостаточно развиты и не пользуются большим доверием у населения. К сожалению, Россия отстаёт от развитых стран.
Теоретически, пенсия действительно не нужна. Но на практике, отказавшись от пенсионной системы, можно легко развалить экономику, погубить страну и обречь на смерть миллионы людей. Пока человечество ещё не созрело для таких кардинальных изменений, но, возможно, в будущем все будут жить в достатке и навсегда забудут, что такое пенсия.
Как накопить деньги на старость
Современная ситуация в стране оставляет желать лучшего. Пенсионный возраст постепенно повышается, в то время как размер выплат остаётся весьма скромным, а правительство даёт лишь туманные обещания. В итоге, надеясь лишь на государство, в старости можно остаться нищим и никому не нужным.
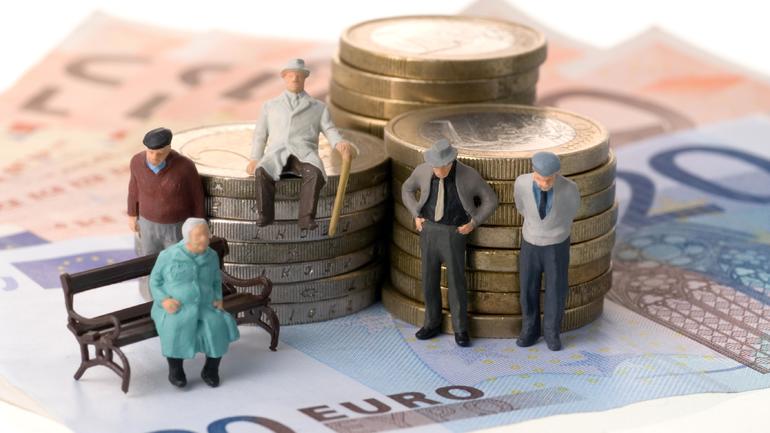
Единственный выход — самостоятельно копить деньги.
Вот 5 советов по накоплению средств на достойную старость:
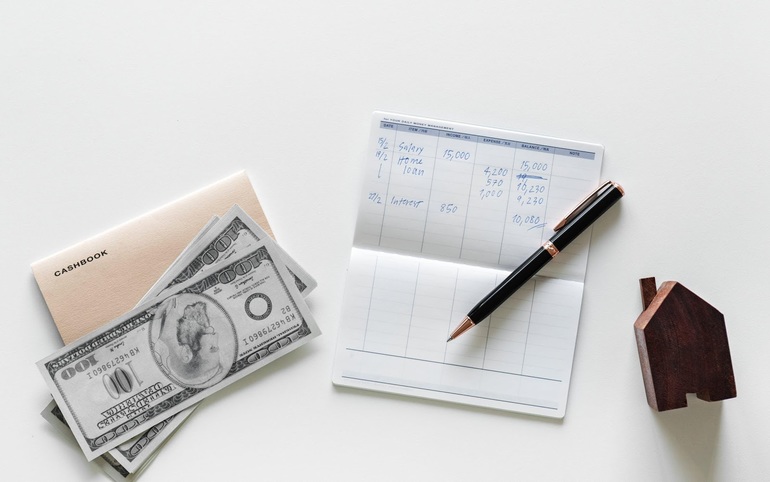
- Планировать жизнь на пенсии. Жителям крупных городов в преклонном возрасте можно перебраться в более спокойный уголок с невысокими ценами на недвижимость, продав дорогую квартиру.
- С 30 лет все свободные деньги необходимо инвестировать в надёжные депозиты, например, акции и облигации. Главное — не вкладывать средства в сомнительные предприятия.
- Помощь специалистов. Существует множество консалтинговых и страховых компаний, предоставляющих свои услуги по грамотному планированию пенсии. Опытный консультант распорядится имеющимися финансами с большей эффективностью, благодаря чему достойная старость будет обеспечена. Не стоит забывать о риске и о том, что за услуги придётся заплатить немалую сумму.
- Оформление вклада в любом надёжном банке на самых выгодных условиях. Существуют отличные условия, разработанные для будущих пенсионеров. Однако стоит помнить обо всех нюансах и рисках банковской системы.
- Постоянное накопление денег. Необходимо заранее решить, какая нужна надбавка к основной пенсии, и рассчитать ежемесячную сумму, которую нужно отложить на старость.
Все сбережения, инвестиции и поступления в пенсионный фонд следует постоянно контролировать. Например, можно раз в год запрашивать сведения о своём счёте, но лучше всего иметь постоянный доступ к личному кабинету.
Риски при обращении в НПФ
Безусловно, самостоятельно накопленная пенсия — это замечательно: не нужно ни с кем делиться, а все средства находятся под контролем. Однако негосударственные пенсионные организации не в состоянии самостоятельно развиваться и зависят от рынка.
Пока существует инфляция и курсовые риски — нет гарантии сохранности вкладов в полном объёме. К тому же не совсем понятно, куда инвестировать средства.
Для того чтобы существовала надёжная и слаженная система негосударственных пенсионных фондов (НПФ), требуется доверие населения. К сожалению, оно очень слабое, так как подорвано инфляцией последних лет. Проблему могут исправить зарубежные фонды, пришедшие на отечественный рынок.
Пока что негосударственные фонды остаются редким явлением, большинство из них не отличается надёжностью и не несет обязательств перед своими вкладчиками. Существуют и явные финансовые махинаторы. Но со временем, с улучшением ситуации на финансовом рынке страны, они тоже будут развиваться и постепенно создадут достойную конкуренцию государственной пенсионной системе.
Средняя зарплата в РФ составляет около 30 тыс. рублей. Этой весьма скромной суммы с трудом хватает на нормальную жизнь, а вопрос о том, чтобы вкладывать деньги в сомнительные частные организации, даже не стоит. Потенциальные клиенты НПФ — это представители высокооплачиваемых профессий, успешные бизнесмены, политики и деятели шоу-бизнеса. Некоторые даже открывают пенсионные счета для своих новорождённых детей.