
Содержание статьи
Существуют ситуации, когда налогоплательщик несогласен с действиями инспекторов Федеральной налоговой службы (ФНС). Прежде чем писать заявление в правоохранительные органы, необходимо обратиться за разъяснением спорного вопроса в вышестоящую для сотрудника инспекции (ИФНС) структуру. Ст. 138, 139 Налогового кодекса РФ — Федерального закона № 146 ФЗ от 31.07.1998 устанавливают порядок и правила оформления жалобы в налоговое государственное учреждение.
Виды жалоб
Общеустановленное правило — обжаловать неправомерное действие рядового сотрудника фирмы нужно обращением к вышестоящему должностному лицу — действует и в структуре подчинённости по вертикали государственных служб. По линии сбора налогов можно пожаловаться непосредственному начальнику инспектора, в региональное учреждение или центральный аппарат ФНС.
Поводы для обращения:
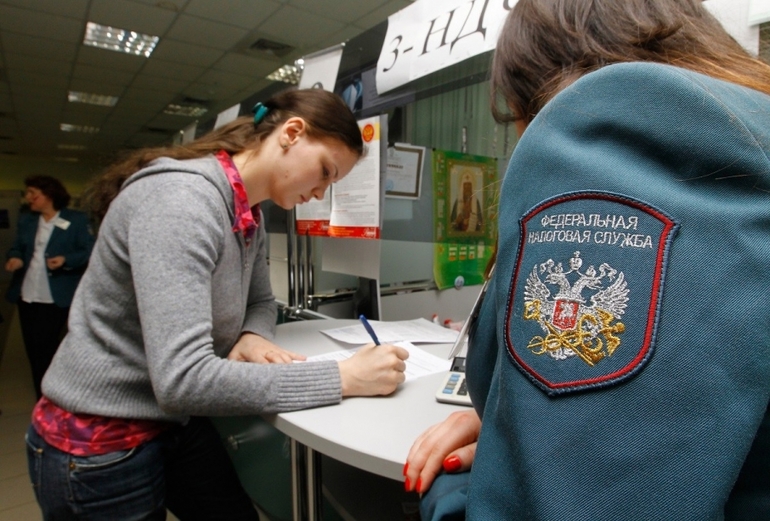
- предъявление необоснованных требований по уплате сборов;
- отказ или несвоевременный возврат налогового вычета по декларации о доходах физлица 3-НДФЛ, неправильно начисленного налога на недвижимость и автотранспорт, зачёта излишне перечисленных средств;
- приостановка операций по банковскому счёту;
- требование представить документы, не предусмотренные регламентом.
Жалоба бывает обычной и апелляционной. Обе они направляются в вышестоящую инстанцию, но вторая пишется на решение налогового инспектора по результатам проверки компании, пока оно не вступило в действие. Просто жалобу можно подать не позднее года со дня издания документа, нарушившего право налогоплательщика, а апелляционную — в течение месяца после получения решения о проверке.
Другое отличие в том, что обычную жалобу можно направить сразу в суд.
Порядок оформления обращений
Заявление подаётся в инспекцию, решение которой оспаривается. В региональный орган ФНС обращение передаётся сотрудниками ИФНС самостоятельно. Подтверждение областной структурой решения первого уровня даёт налогоплательщику право на обращение в ФНС с обычным ходатайством в течение трёх месяцев со дня получения отрицательного результата по жалобе. Подаётся заявление любым из указанных способов:
- в электронном виде через интернет;
- лично в бумажном виде при посещении инспекции (вручить секретарю);
- заказным письмом по почте.
В первом случае ходатайство подаётся в двух экземплярах с приложением подтверждающих документов. Второй пакет с отметкой о регистрации возвращается заявителю. Получают ответ на обращение по Е-мэйл или в бумажном виде.
Правила написания заявлений
Требования к составлению обычной и апелляционной жалобы не отличаются. Формат электронного обращения утверждается ФНС. Ст. 139.2 НК предусматривает содержание формы жалобы:

- Реквизиты подающего заявление юридического лица или фамилия, имя, отчество налогоплательщика — гражданина.
- Описание обжалуемого документа от налогового органа.
- Наименование ИФНС, издавшей оспариваемое решение.
- Обоснование позиции заявителя — почему он считает действия налоговиков неправомерными, ссылка на закон, который нарушается. Далее, излагается суть вопроса и обстоятельства.
- Требования налогоплательщика, подающего жалобу.
- Указание на способ получения ответа.
Обращение подписывается заявителем с указанием даты составления. Образец жалобы в налоговую структуру доступен в интернет-ресурсах. Апелляционное заявление можно отозвать до вынесения решения ФНС. При этом право на повторное обращение по тому же вопросу теряется.